
Reforma tributária: TCU propõe CBS de 11,3% e Senado tem até 15 de dezembro para decidir
6 de novembro de 2026
Percentual supera as estimativas oficiais, de cerca de 9,21%, e surpreendeu os senadores. Sem deliberação no prazo, vale o cálculo do Tribunal a partir de 1º de janeiro de 2027.
O Tribunal de Contas da União (TCU) propôs, em 28 de outubro, alíquota de referência de 11,3% para a Contribuição sobre Bens e Serviços (CBS). O tributo substitui o PIS e a Cofins a partir de 1º de janeiro de 2027. O cálculo agora segue para o Senado, que pode alterar o número. Para as empresas do regime cumulativo, que hoje recolhem 3,65% de PIS e Cofins, a carga pode ficar cerca de três vezes maior.
O que o TCU propôs
O percentual calculado pelo Tribunal foi de 11,3468%, arredondado para 11,3%. O número ficou cerca de 2 pontos percentuais acima das estimativas oficiais, que giravam em torno de 9,21%. Na mesma sessão, o TCU fixou em 44,16% o redutor aplicado às compras da administração pública.
Segundo o relator, ministro Vital do Rêgo, presidente do Tribunal, o cálculo busca apenas repor a arrecadação do PIS e da Cofins, sem ganho nem perda de receita para a União: “Não se buscou a maior arrecadação possível nem a menor alíquota imaginável”. O Projeto de Lei Orçamentária de 2027 prevê arrecadação de R$ 636,8 bilhões com a CBS entre fevereiro e dezembro.
O número surpreendeu o Senado. O relator da matéria, senador Eduardo Braga (MDB-AM), afirmou que os parlamentares foram “pegos de surpresa”. A Comissão de Assuntos Econômicos (CAE) aprovou por unanimidade uma audiência pública com o TCU, a Receita Federal, o Ministério da Fazenda e os setores produtivos. O estudo do Tribunal deve chegar formalmente ao Senado em 10 de novembro.
Como e quando a alíquota será definida
O rito está no art. 349 da Lei Complementar nº 214/2025. A Receita Federal enviou ao TCU, em 14 de setembro, a metodologia de cálculo, com 17 módulos. O ponto de partida é a arrecadação dos tributos substituídos, ajustada pelos tratamentos diferenciados da lei, como alíquotas reduzidas, Simples Nacional, combustíveis e Zona Franca de Manaus.
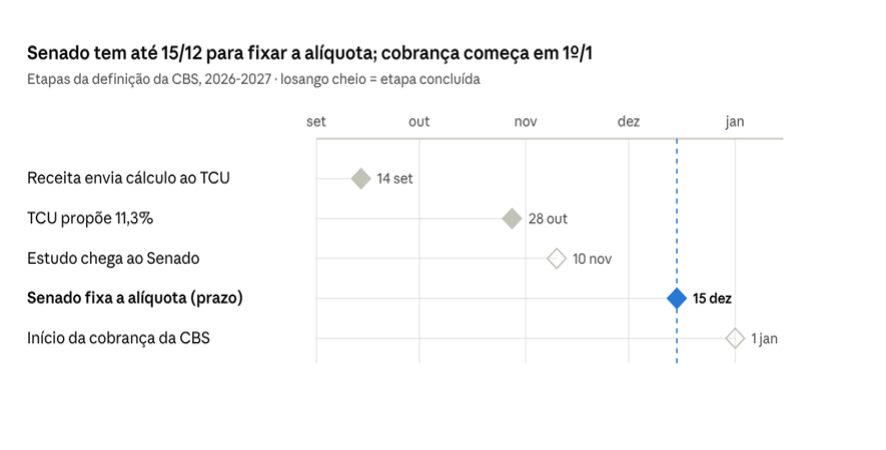
O Senado pode alterar o percentual. Se não deliberar até 15 de dezembro, vale o cálculo do TCU, de 11,3% (art. 349, § 2º). Se fixar a alíquota depois dessa data, ela só vigora a partir do segundo mês seguinte e respeitada a anterioridade anual. Na prática, o percentual do TCU valeria durante todo o ano de 2027.
Em 2027 e 2028, a CBS será cobrada pela alíquota de referência menos 0,1 ponto percentual, porque o IBS fica nesse período na alíquota de teste de 0,1%. Mantida a proposta do TCU, a cobrança em 2027 seria de 11,2% de CBS mais 0,1% de IBS. A alíquota de referência será recalculada a cada ano até a implantação completa da reforma, em 2033.
Impactos para as empresas
Carga maior no regime cumulativo. A CBS é não cumulativa: a empresa abate o tributo pago nas compras. Quem está hoje no regime cumulativo, com 3,65% de PIS e Cofins, passa a 11,3% em janeiro, se mantida a proposta do TCU. O efeito é mais forte nos setores em que o principal custo é a mão de obra, como os prestadores de serviços, porque a folha de pagamento gera poucos créditos.
A alíquota definitiva pode sair apenas em 15 de dezembro, a poucas semanas do início da cobrança. Isso pressiona a revisão de preços, contratos e sistemas de faturamento.
A Lei Complementar nº 214/2025 dispensa a anterioridade nonagesimal, o que permite cobrar a nova alíquota já em 1º de janeiro. Os defensores veem apenas uma calibragem de tributo já instituído. Os críticos sustentam que a regra do art. 195, § 6º, da Constituição não pode ser afastada por lei complementar.
Como as empresas podem se preparar
Mesmo sem a decisão final do Senado, a proposta do TCU já oferece um número de referência. A recomendação é não esperar dezembro para:
– Simular preços e margens com a alíquota de 11,3% e com cenários alternativos, já que o Senado pode alterar o percentual;
– Revisar os contratos com clientes, sobretudo as cláusulas de reajuste e de repasse de tributos;
– Avaliar preços líquidos nas vendas a outras empresas, com o tributo destacado à parte e ajustado a cada mudança de alíquota;
– Preparar os sistemas de faturamento e de emissão de notas fiscais para a nova alíquota;
– Avaliar com a assessoria jurídica a discussão sobre a dispensa do prazo de 90 dias.
A AGF Advice acompanhará de forma contínua e estratégica a tramitação da matéria no Senado Federal, incluindo os desdobramentos da audiência pública a ser realizada no âmbito da Comissão de Assuntos Econômicos (CAE), mantendo-se atenta às discussões e eventuais encaminhamentos que possam impactar o percentual proposto.
AGF Advice Consultoria Tributária e de Relações Governamentais