
Proposta de tributação progressiva de dividendos pode aumentar a carga tributária e gerar insegurança jurídica
19 de novembro de 2026
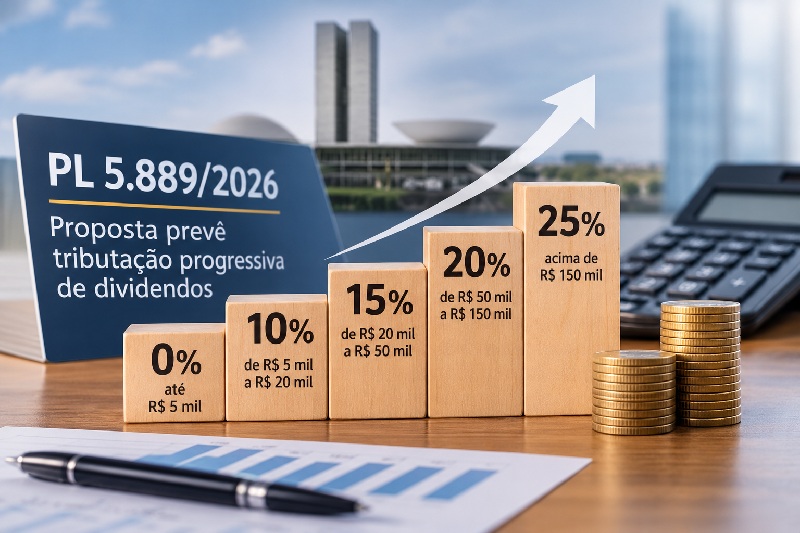
Um novo projeto de lei apresentado na Câmara dos Deputados pretende mudar a forma como lucros e dividendos são tributados no Brasil. O PL 5.889/2026 propõe a criação de uma tabela progressiva, com alíquotas que variam de 0% a 25%, conforme o valor recebido mensalmente pelo sócio ou acionista.
A proposta, apresentada pelo deputado Pedro Uczai (PT-SC), em 17 de novembro de 2026, conta com a assinatura de outros 78 deputados do PT, PCdoB e PSOL. O texto busca aprimorar o PL 5.854/2026, também de autoria de Uczai, que propõe a cobrança de uma alíquota fixa de 15% sobre os dividendos.
Embora a proposta estabeleça isenção para quem recebe até R$ 5 mil mensais, o projeto pode trazer impactos relevantes para empresas e sócios. Isso porque as alíquotas incidem sobre o valor total recebido no mês, e não apenas sobre a parcela que ultrapassa cada faixa. Na prática, esse modelo pode fazer com que o contribuinte receba mais dividendos e, ainda assim, fique com menos dinheiro líquido.
Atualmente, a Lei nº 15.270/2025, estabelece a retenção de 10% sobre os lucros e dividendos pagos por uma mesma empresa a um mesmo beneficiário quando o total mensal ultrapassa R$ 50 mil.
A seguir, vejamos os principais pontos do PL 5.889/2026, suas diferenças em relação às regras atuais e os possíveis impactos para empresas e investidores.
O que muda com o PL 5.889/2026?
O projeto propõe alterar a Lei nº 9.249/1995 e a Lei nº 9.250/1995, instituindo uma tabela progressiva para a tributação dos lucros e dividendos recebidos por pessoas físicas.
A alíquota seria definida de acordo com o valor total recebido pelo beneficiário durante o mês, conforme a seguinte tabela:
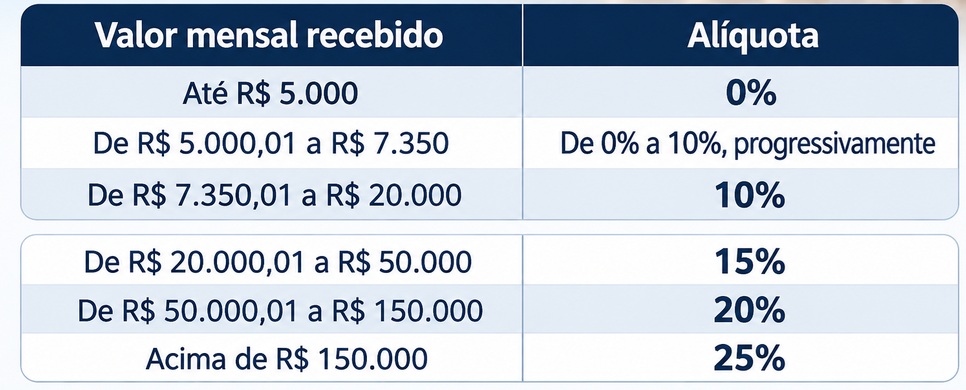
Na faixa entre R$ 5 mil e R$ 7.350, a alíquota aumentaria gradualmente. Assim, um sócio que recebesse R$ 6 mil mensais teria uma alíquota efetiva de aproximadamente 4,26%, com retenção de R$ 255,32.
Outras regras previstas no projeto
Além da nova tabela, o PL 5.889/2026 estabelece outras regras:
- – Sem deduções: o imposto seria calculado sobre o valor integral dos dividendos distribuídos, independentemente da participação societária, do número de pagamentos ou da forma de distribuição, inclusive nos casos de capitalização.
- – Retenção na fonte: a empresa responsável pelo pagamento deverá reter e recolher o imposto, fornecer comprovante ao beneficiário e informar os valores à Receita Federal.
- – Aplicação a todos os regimes tributários: a proposta alcança empresas de diferentes regimes de tributação.
- – Remessas ao exterior: os dividendos enviados ao exterior também estarão sujeitos à tabela progressiva, respeitados os tratados internacionais.
- – Distribuições entre empresas: permanecem isentas, salvo quando a estrutura for utilizada para evitar a tributação da pessoa física.
- – Combate ao fracionamento: pagamentos realizados pela mesma empresa ao mesmo beneficiário no mês serão somados.
- – Manutenção da tributação mínima anual: permanece o Imposto de Renda da Pessoa Física Mínimo (IRPFM), com possibilidade de compensação dos valores retidos.
- – Início da vigência: caso aprovado e convertido em lei, o projeto produziria efeitos a partir de 1º de janeiro do ano seguinte à sua publicação.
Na justificativa, os autores defendem que a proposta busca aproximar a tributação dos rendimentos do capital daquela aplicada aos salários, considerando o princípio constitucional da capacidade contributiva. Também argumentam que a progressividade permitiria proteger pequenos investidores e sócios de empresas de menor porte.
Diferenças em relação às regras atuais
A principal mudança está na ampliação do número de contribuintes sujeitos à tributação. Enquanto a legislação atual alcança distribuições superiores a R$ 50 mil mensais, os projetos apresentados ampliam significativamente essa abrangência.
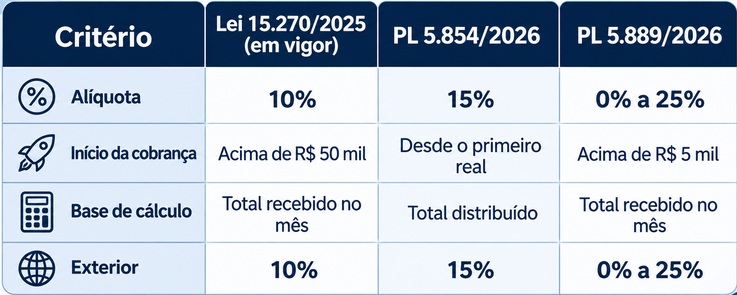
Outro ponto relevante é que o PL 5.889/2026 não reproduz o redutor previsto no art. 16-B da Lei nº 9.250/1995, que limita a carga tributária combinada entre empresa e sócio a 34% para empresas em geral, podendo chegar a 40% ou 45% em determinados setores.
Também não reproduz expressamente a regra de transição aplicável aos lucros apurados até 2025, cuja distribuição foi aprovada dentro do prazo legal e que podem ser pagos até 2028, observadas as condições estabelecidas. A ausência dessa previsão pode gerar dúvidas sobre os pagamentos ainda pendentes.
Qual seria o impacto financeiro para empresas e sócios?
A proposta pode atingir especialmente os sócios que recebem entre R$ 5 mil e R$ 50 mil mensais, valores que atualmente não estão sujeitos à retenção prevista na Lei nº 15.270/2025.
As simulações abaixo demonstram a diferença entre as regras atuais e os dois projetos:
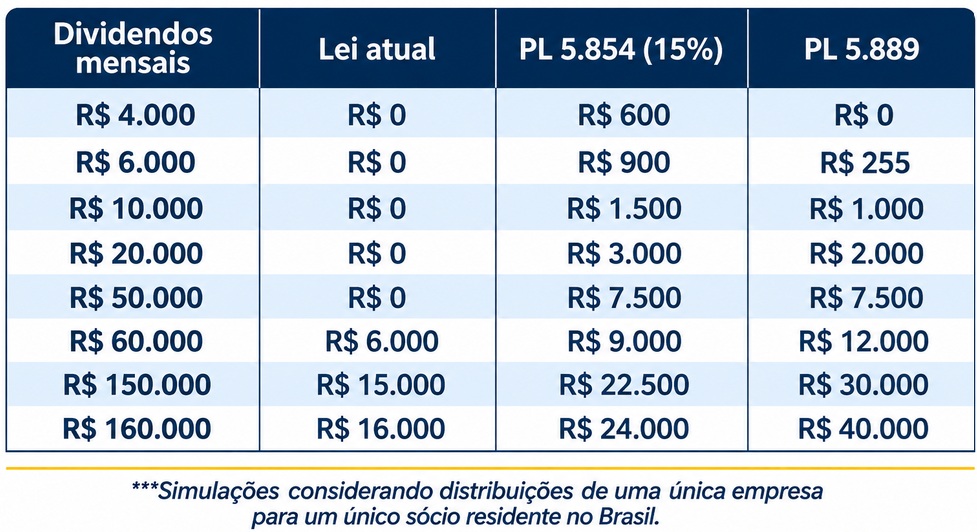
Por exemplo, um sócio que recebe R$ 15 mil mensais em dividendos atualmente não sofre retenção sobre esses valores. Pelo PL 5.889/2026, a retenção seria de R$ 1.500 por mês, totalizando R$ 18 mil ao ano.
Outro aspecto importante é que a tributação considera o valor recebido em cada mês, sem estabelecer uma média anual. Dessa forma, a frequência da distribuição também pode alterar o imposto devido.
Principais pontos de atenção e insegurança jurídica
Além do aumento da tributação, a redação do projeto apresenta questões que podem gerar dificuldades de interpretação e aplicação.
- a) Receber mais pode significar ficar com menos. Como a alíquota incide sobre o valor total recebido, e não apenas sobre o excedente da faixa, ultrapassar determinados limites pode provocar uma redução do valor líquido disponível ao contribuinte. Por exemplo, quem recebe R$ 20 mil paga R$ 2 mil de imposto, enquanto quem recebe R$ 20.000,01 passa a pagar aproximadamente R$ 3 mil.
- b) Falta de clareza sobre a soma dos rendimentos. O projeto apresenta divergência entre dispositivos quanto à consideração dos pagamentos realizados por uma mesma empresa ou do total recebido pelo beneficiário. A questão é especialmente relevante para sócios que recebem dividendos de diferentes sociedades.
- c) Ausência de regras claras para o ajuste anual. Embora o imposto retido seja tratado como antecipação compensável na declaração, o projeto não esclarece como será calculada a tributação definitiva dos dividendos no encerramento do exercício.
- d) Aumento da carga tributária combinada. Para empresas do lucro real, que suportam 34% de IRPJ e CSLL, a incidência de 25% sobre o lucro restante pode elevar a carga total para aproximadamente 50,5%. O projeto não prevê mecanismo equivalente ao redutor existente na legislação atual.
- e) Impactos sobre o Simples Nacional. A proposta prevê alcançar empresas de qualquer regime tributário, mas a Lei Complementar nº 123/2006 possui regras próprias para a distribuição de lucros. A aplicação da legislação atual às empresas do Simples já é objeto de discussão judicial, e a nova cobrança pode ampliar a insegurança jurídica para micro e pequenas empresas.
- f) Tributação de capitalizações e holdings. A inclusão da capitalização entre as operações tributadas pode gerar imposto mesmo sem recebimento de dinheiro pelo sócio. Além disso, a exceção prevista para estruturas societárias destinadas a evitar a tributação não apresenta critérios objetivos, podendo atingir holdings familiares e patrimoniais utilizadas para finalidades legítimas.
- g) Investimentos estrangeiros. A aplicação da tabela progressiva às remessas de dividendos ao exterior pode elevar a tributação para até 25%, aumentando o custo de distribuição de resultados e reduzindo a atratividade do investimento estrangeiro.
Tramitação Legislativa e Perspectivas
A possibilidade de o PL 5.889/2026 entrar em vigor em 2027 é bastante reduzida. O projeto ainda precisa passar pelas comissões, ser aprovado na Câmara dos Deputados e no Senado Federal e, posteriormente, receber sanção presidencial.
Como a proposta prevê efeitos a partir de 1º de janeiro do ano seguinte à publicação, seria necessário concluir todo esse processo até 31 de dezembro de 2026.
O projeto integra um conjunto de propostas apresentadas pela bancada do PT em novembro de 2026, que também inclui a tributação de grandes fortunas, a cobrança sobre investimentos atualmente isentos e o aumento do imposto sobre Juros sobre Capital Próprio (JCP).
O cenário político do próximo Congresso também poderá dificultar a aprovação de medidas de ampliação da tributação dos dividendos nos moldes propostos.
Ainda assim, o tema deve permanecer na agenda legislativa e pode voltar a ser discutido por meio de novas propostas ou emendas a outros projetos.
O PL 5.889/2026 representa uma nova iniciativa de ampliação da tributação sobre lucros e dividendos no Brasil. Embora ainda esteja em fase inicial de tramitação, a proposta merece atenção pelos possíveis impactos financeiros e jurídicos para empresas, sócios e investidores.
Além do aumento das alíquotas, a forma de cálculo, a ausência de limites para a carga tributária combinada e as dúvidas sobre a aplicação das regras podem afetar o planejamento tributário e societário das empresas.
A AGF Advice acompanha a evolução dos PLs 5.889/2026 e 5.854/2026, bem como das demais propostas relacionadas à tributação de lucros e dividendos, e continuará atualizando esta análise diante de novas movimentações legislativas.
AGF Advice Consultoria Tributária e de Relações Governamentais